Gelir İdaresi Başkanlığı (GİB) tarafından yürütülen e-Beyan uygulaması kapsamında beyanname süreçlerinde yeni bir dönem başlıyor. Kurum Geçici Vergi Beyannamelerinin e-Beyan kapsamında hazırlanıp gönderilmesine yönelik çalışmalar devam ederken, belirlenen illerde 2026/Temmuz-Eylül döneminden itibaren pilot uygulamaya geçilmesi planlanıyor.
.
Bu kapsamda Afyonkarahisar, Eskişehir, Kayseri, Kırıkkale ve Kırşehir illerindeki mükellefler için pilot uygulamanın 1 Ekim 2026 tarihinde yeni sistem üzerinden alınmaya başlanmıştır.
.
Artık Kurum Geçici Vergi beyannamesi e-Beyan sistemi aracılığıyla gönderileceği için öncelikle e-Beyan Entegrasyon anahtarı(Token) oluşturmalı ve Zirve masaüstü programına tanımlanmalıdır. Entegrasyon anahtarının nasıl oluşturulduğuna dair bilgiye buradan ulaşabilirsiniz.
.
Kurumlar vergisi mükellefleri açısından önemli bir beyanname olan Kurum Geçici Vergi Beyannamesi; ilgili döneme ait kazançların hesaplanması, vergi matrahının belirlenmesi ve hesaplanan geçici verginin beyan edilmesi açısından önemli bir süreci kapsıyor. Bu sürecin elektronik ortamda yürütülmesiyle birlikte, beyannamenin hazırlanması kadar bilgilerin doğru şekilde kontrol edilmesi ve gönderim öncesinde gerekli kontrollerin tamamlanması da önem taşıyor.
Kurum Geçici Vergi Beyannamesi Modül Tanıtımı
Yeni Kurum Geçici Vergi Beyannamesi modülü kullanıcı dostu bir arayüze sahiptir.
Şerit Menü
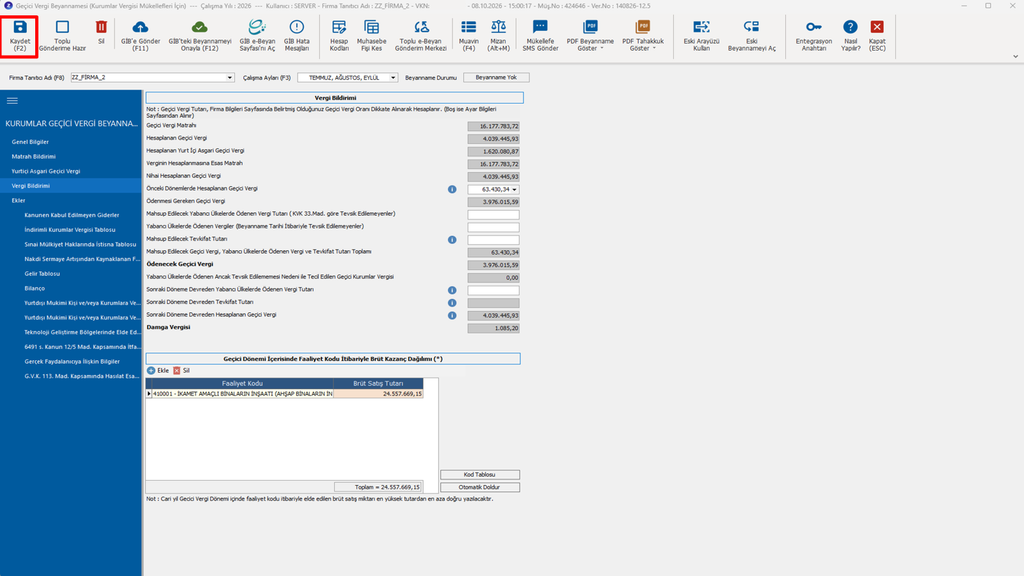
“Kaydet” butonu ile hazırlanan beyanname kaydedilebilir.

“Toplu Gönderime Hazır” kaydedilen beyanname “Toplu e-Beyan Gönderim Merkezi” modülü aracılığıyla gönderilecekse işaretlenmelidir.

“Sil” butonuna tıklayarak programınızda kayıtlı olan beyanname silinebilir.

Bu işlem sonucunda yeni GİB e-Beyan sistemi üzerinde herhangi bir değişiklik yapılmayacaktır.

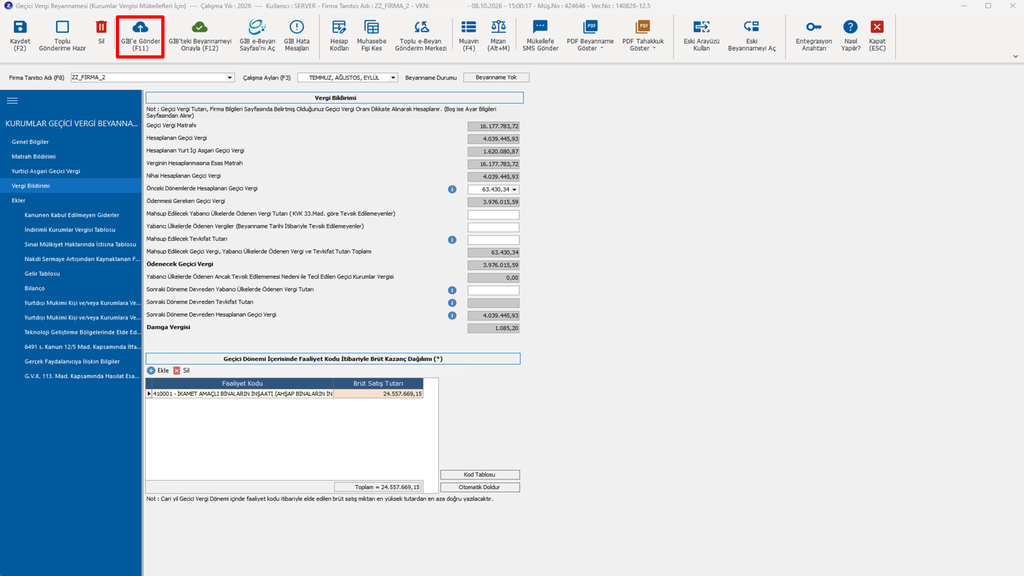
Kurum Geçici Vergi beyannamesi hazırlandıktan sonra “GİB’e Gönder” butonuna tıklayarak beyanname gönderilebilir.
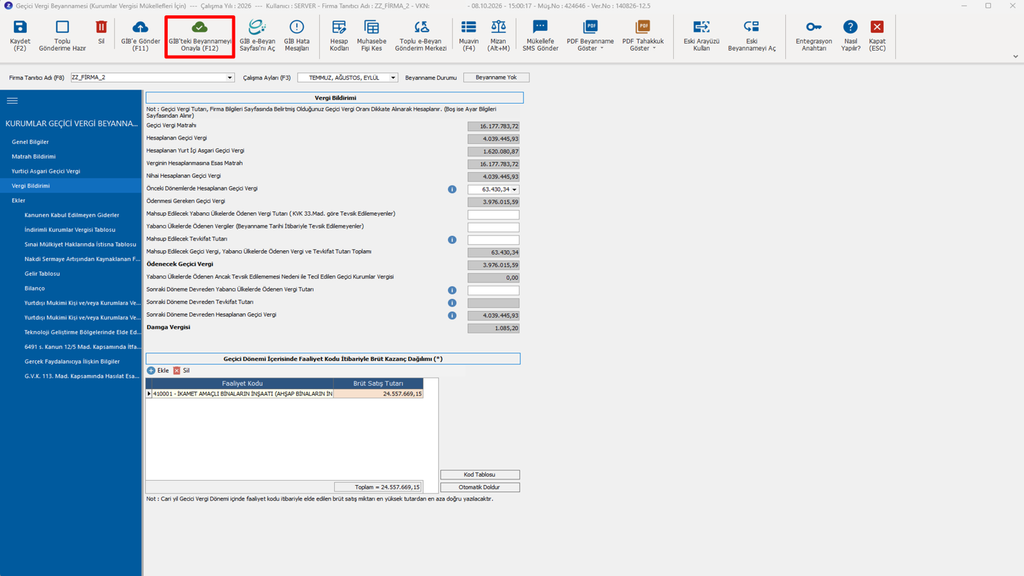
Gönderilen beyanname “GİB’teki Beyannameyi Onayla” butonuna tıklayarak onaylanabilir.
Gelir İdaresi Başkanlığı e-Beyan sayfasını gitmek için “GİB e-Beyan Sayfasını Aç” butonuna tıklanması yeterlidir.

Beyannamenin kaydedilmesi aşamasında ve gönderim aşamasında alınan hatalar “GİB Hata Mesajları” butonuna tıklayarak kontrol edilebilir.

Kaydedilen beyannameye ait tahakkuk kaydını oluşturmak için “Hesap Kodları” butonu aracılığıyla muhasebe hesap kodlarını kullanılacağı belirlenebilir.

“Muhasebe Fişi Kes” butonuna tıklayarak tahakkuk fişi kesilebilir.

“Toplu e-Beyan Gönderim Merkezi” butonu aracılığıyla toplu e-Beyan gönderim merkezi modülüne geçiş yapılarak toplu beyanname gönderilebilir.
Not: Toplu beyanname gönderimi için “Toplu Gönderime Hazır” seçeneğinin işaretlenmesi gerekmektedir.

“PDF Beyanname Göster” ve “PDF Tahakkuk Göster” butonları aracılığıyla beyanname kontrol edilebilir.
Eski Kurum Geçici Vergi Beyannamesinin arayüzü kullanılmak istenirse “Eski Arayüzü Kullan” butonuna tıklanmalıdır.
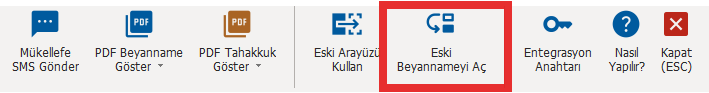
Yeni Kurum Geçici Vergi Beyannamesine geçmeden önceki beyannameleri kontrol edebilmek için “Eski Beyannameyi Aç” butonuna tıklanmalıdır.
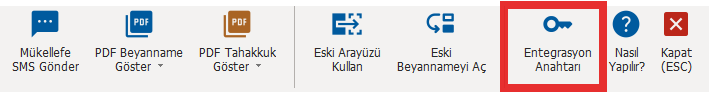
“Entegrasyon Anahtarı” butonuyla e-Beyan sistemine gönderilecek beyannameleri için entegrasyon anahtarı tanımlanabilir.
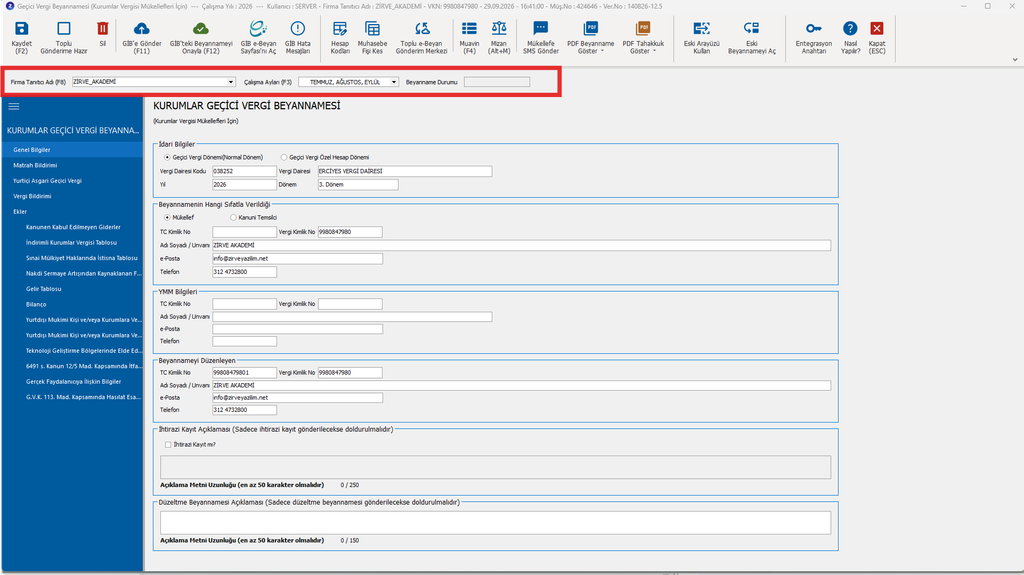
“Firma Tanıtıcı Adı”, “Çalışma Ayı” ve “Beyannamenin Durumunu” şerit menünün hemen altında yer alan bölümden kontrol edilebilir.
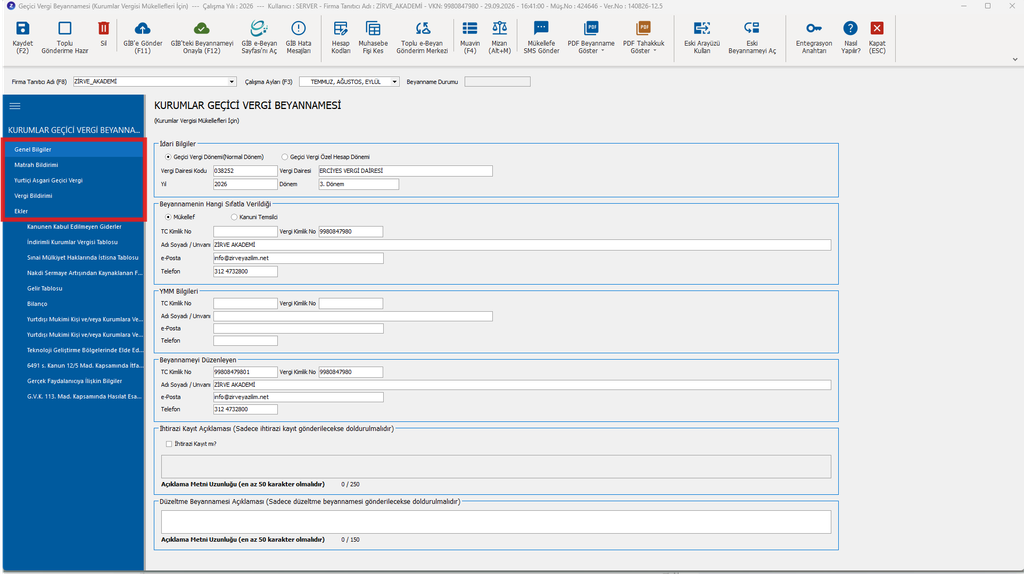
Alt Sekmeler
Kurum Geçici Vergi beyannamesi 5 sekmeden oluşmaktadır.
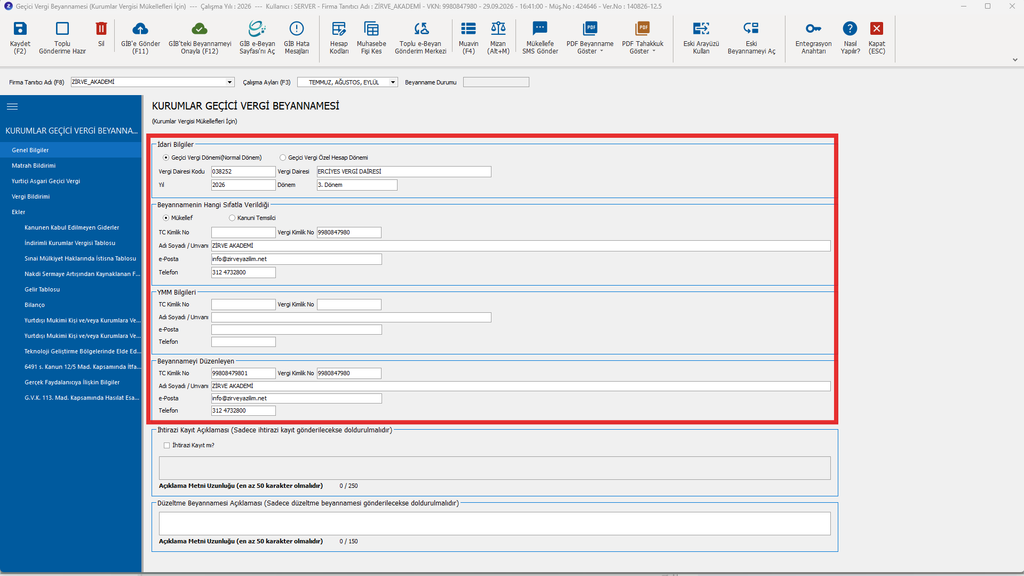
Genel Bilgiler
“Genel Bilgiler” sekmesinde yer alan bilgilerin tamamı “Firma Bilgileri” ve “SM,SMMM,YMM Bilgileri” modülünden otomatik getirilmektedir. Herhangi bir değişiklik yapılmak istenirse bu değişiklik “Firma Bilgileri” ve “SM,SMMM,YMM Bilgileri” modülünden gerçekleştirilmelidir.
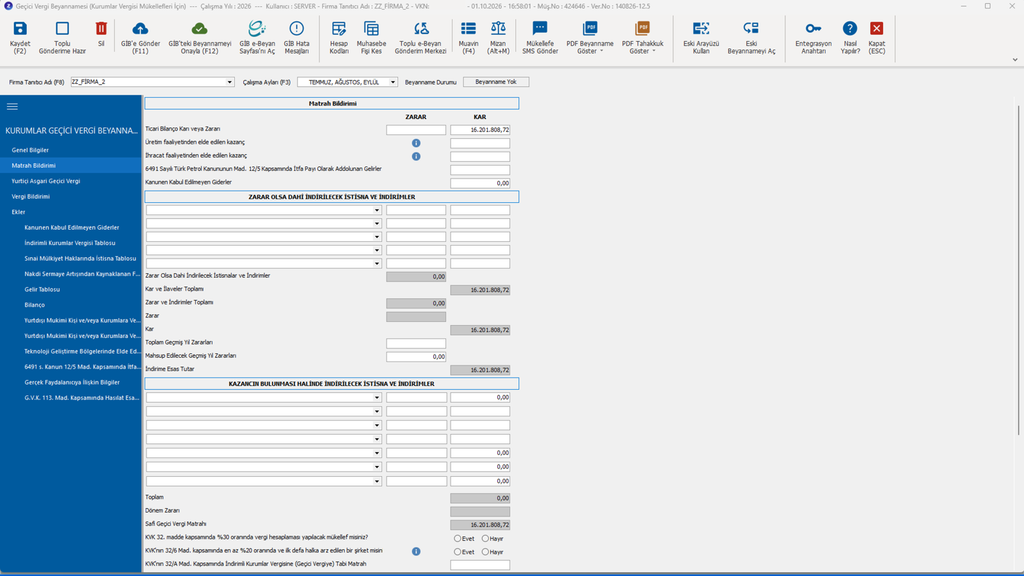
Matrah Bildirimi
Matrah Bildirim alanı ilgili dönem işlemlerinden filtrelenerek otomatik olarak doldurulur. Ancak Zarar Olsa Dahi İndirilecek İstisna ve İndirimler/Kazancın Bulunması Halinde İndirilecek İstisna ve İndirimler tabloları manuel ya da Ekler sekmesinde yer alan tablolara göre olarak doldurulur.
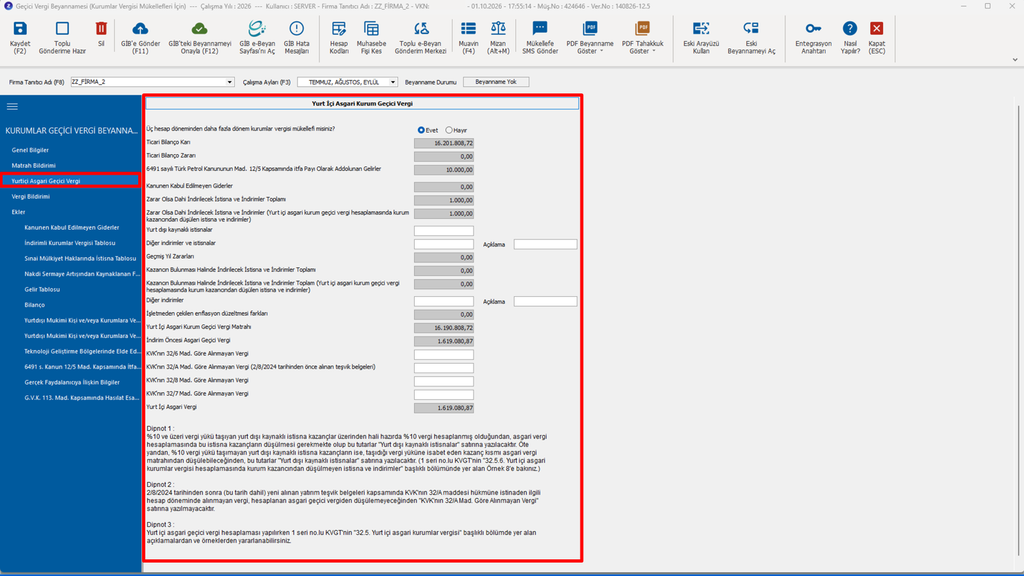
Yurt İçi Asgari Geçici Vergi
02.08.2024 tarih ve 32620 sayılı Resmî Gazete’de yayımlanan Kurumlar Vergisi Kanununun “Kurumlar vergisi ve geçici vergi oranı” başlıklı 32’nci maddesine, 32/C maddesi olarak “Yurt içi asgari kurumlar vergisi” maddesi eklenmiştir.
Bu düzenlemeye göre; KVK’nun 32’nci ve 32/A maddeleri hükümleri dikkate alınarak hesaplanan kurumlar vergisi, indirim ve istisnalar düşülmeden önceki kurum kazancının %10’undan az olamayacaktır.
Hesaplama yapılabilmesi için Yurt İçi Asgari Geçici Vergi sekmesinin ilk satırında yer alan “Üç Hesap Döneminden Daha Fazla Dönem Kurumlar Vergisi Mükellefi Misiniz?” sorusunun evet olarak seçilmesi gereklidir.
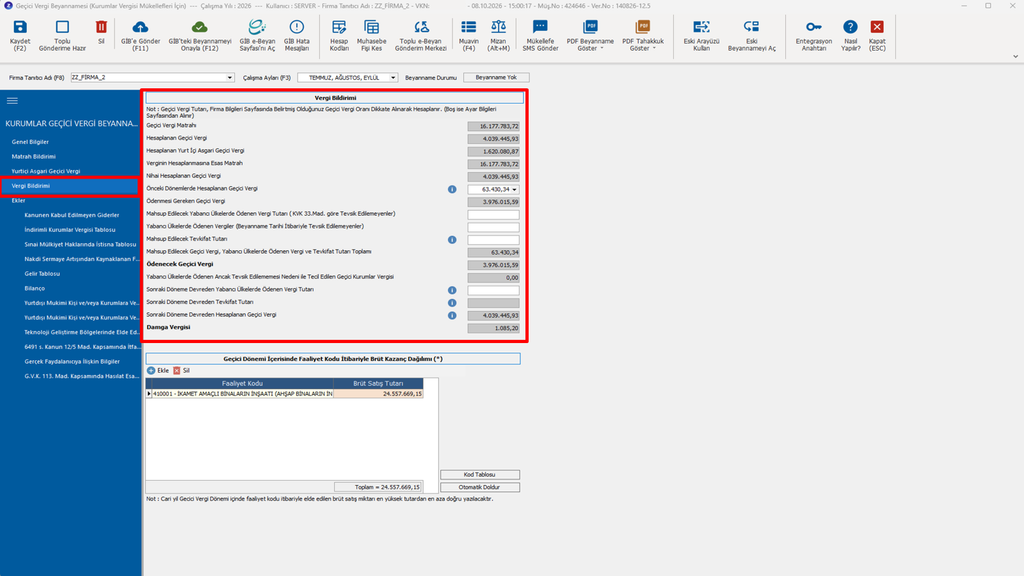
Vergi Bildirimi
Vergi Bildirim alanı, matrah bildirimi ekranında hesaplanan ve Firma Bilgileri sayfasında belirtilmiş olan geçici vergi oranı dikkate alınarak program tarafından otomatik hesaplanır. Önceki dönemlerde hesaplanan geçici vergi ilgili alandan seçilmelidir.
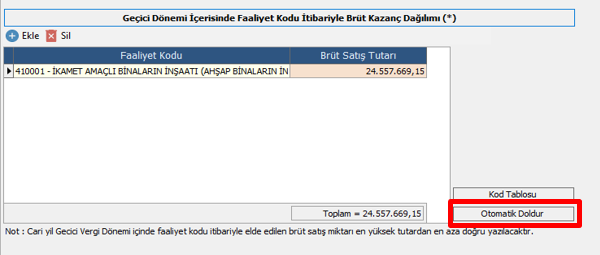
Geçici Dönemi İçerisinde Faaliyet Kodu İtibariyle Brüt Kazanç Dağılımı alanında tablo hazırlanabilir. Kod tablosu hazırlanarak bu tablonun otomatik doldurulması mümkündür. Ayrıca istenirse elle giriş de yapabilir.
Not: Faaliyet Kodu bilgileri GİB sisteminden firmanın faaliyetine göre otomatik getirilmektedir.
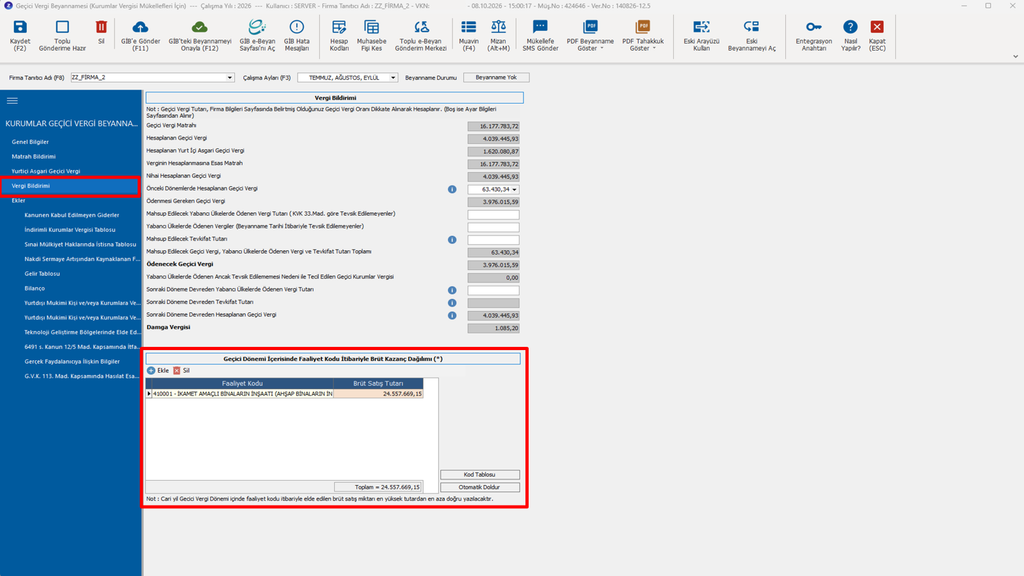
“Kod Tablosu” butonuna tıklanır. Bu alana istenilen sayıda muhasebe hesap kodu tanımlanabilir. Tanımlar yapıldıktan sonra ”Kapat” butonu ile tanım tablosu kapatılır.
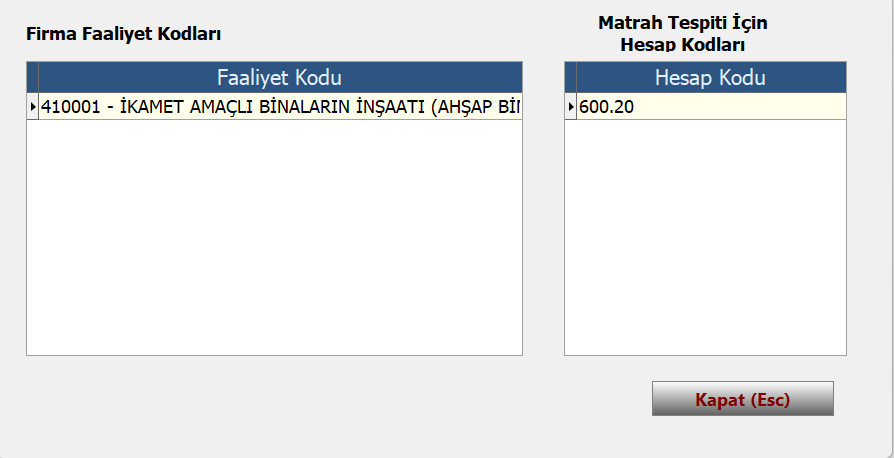
“Otomatik Doldur” butonuna tıklandığında, ilgili hesaplardan tutarlar alınarak tabloya yapıştırılır.
Ekler
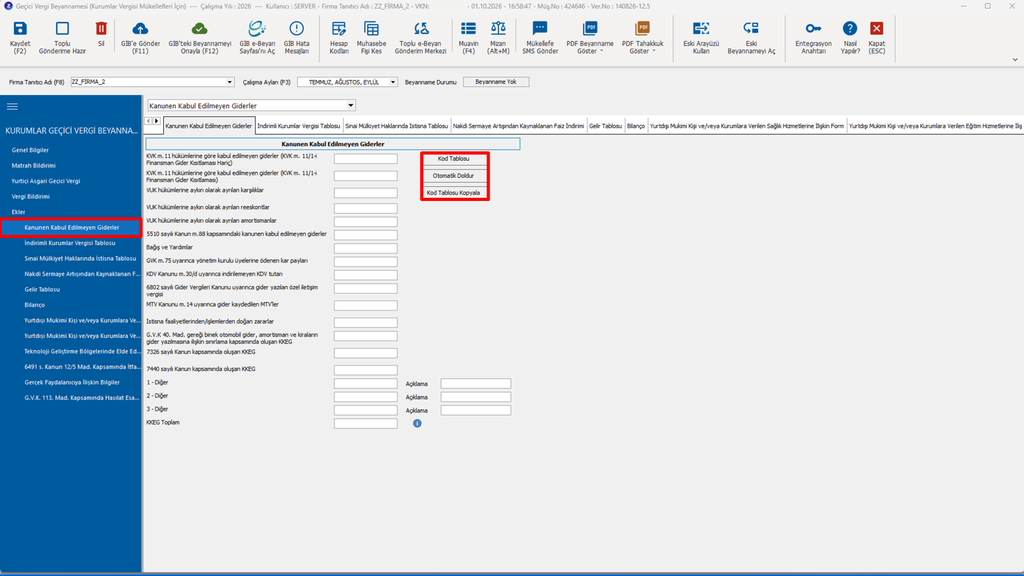
Kanunen Kabul Edilmeyen Giderler
Beyannamede Kanunen Kabul Edilmeyen giderlerin girilebileceği alandır, manuel olarak doldurulur. “Kod Tablosu” butonuna tıklayarak tanımlama yapılabilir. “Kod Tablosu Kopyala” butonu ile diğer firmalara da bu tablo kopyalanabilir.
İndirimli Kurumlar Vergisi Tablosu
Teşvik kapsamındaki indirimlerin girileceği alandır. Eğer bir firma Teşvikten yaralanıyorsa Teşvik Belgesi No alanı GİB sisteminden otomatik olarak çekilir. Tabloya ait diğer bilgiler manuel olarak doldurulur.
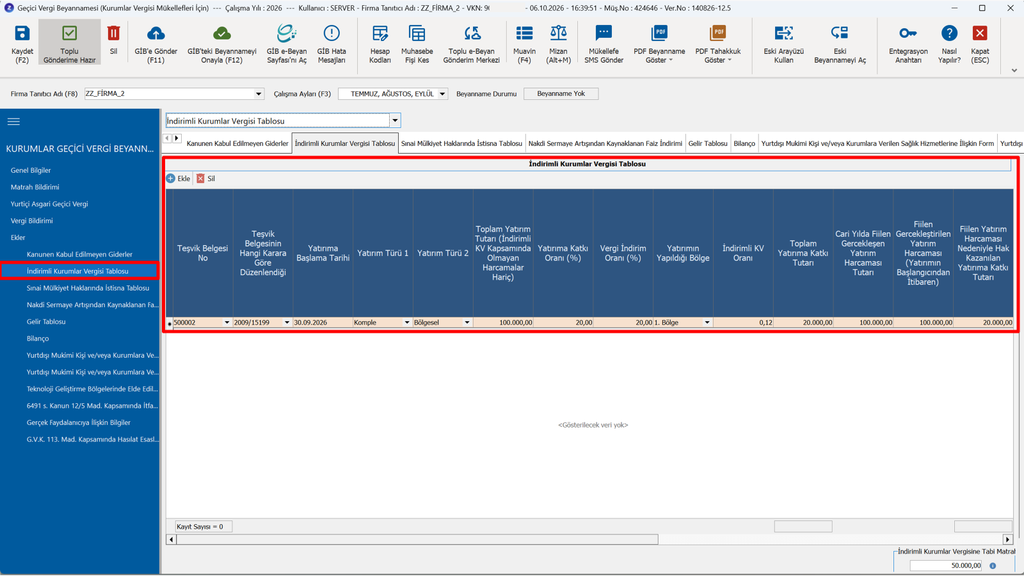
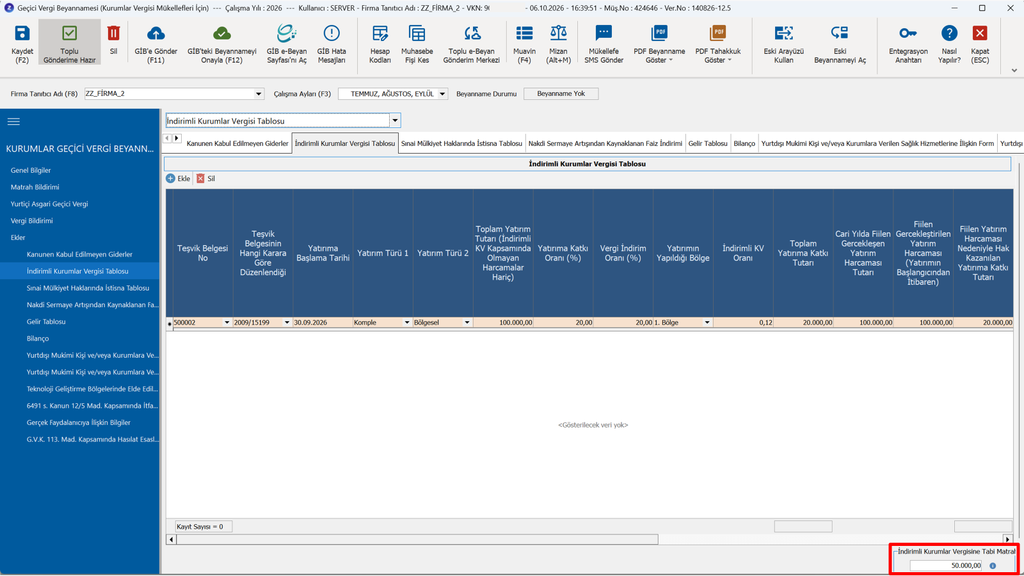
Matrah Bildirimi sekmesinde bulunan ‘KVK’nın 32/A Mad. Kapsamında İndirimli Kurumlar Vergisine (Geçici Vergiye) Tabi Matrah’ alanına sağ alt tarafta yer alan İndirimli Kurumlar Vergisine Tabi Matrah tutarı otomatik olarak yansımaktadır.
otomatik ol
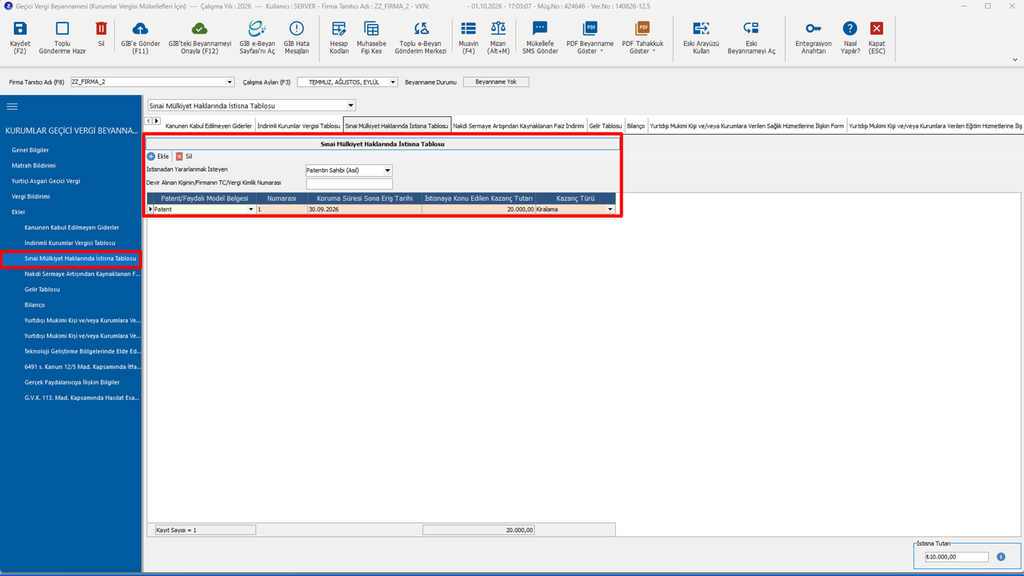
Sınai Mülkiyet Haklarında İstisna Tablosu
Manuel olarak doldurulması gereken bir tablodur.
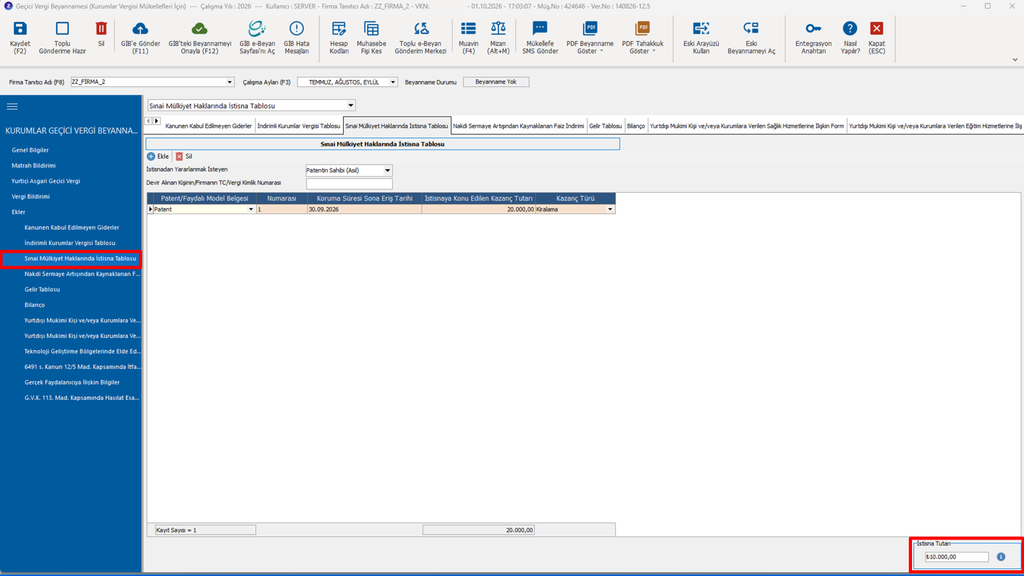
Matrah Bildirimi-Zarar Olsa Dahi İndirilecek İstisna ve İndirimler tablosunda “Sınai Mülkiyet Haklarında İstisna (K.V.K.Mad.5/B)” alanına otomatik olarak yansımasın için ekranın sağ alt köşesinde yer alan İstisna Tutarı alanı doldurulmalıdır.
Not:Bu tutar İstisnaya Konu Edilen Kazanç Tutarı Toplamının %50‘sini aşamaz.
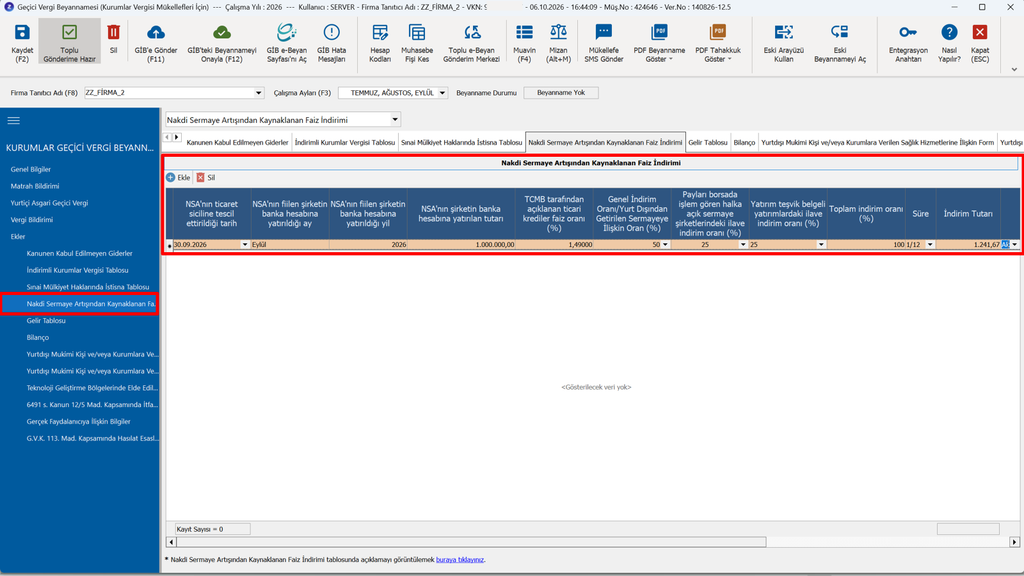
Nakdi Sermaye Artışından Kaynaklanan Faiz İndirimi
Manuel olarak doldurulması gereken bir tablodur.
Not: Matrah Bildirimi sekmesinde bulunan Kazancın Bulunması Halinde İndirilecek İstisna ve İndirimler tablosuna (Nakdi Sermaye Artışından Kaynaklanan Faiz İndirimi (K.V.K. Mad. 10/1-ı)) otomatik olarak aktarılacaktır.
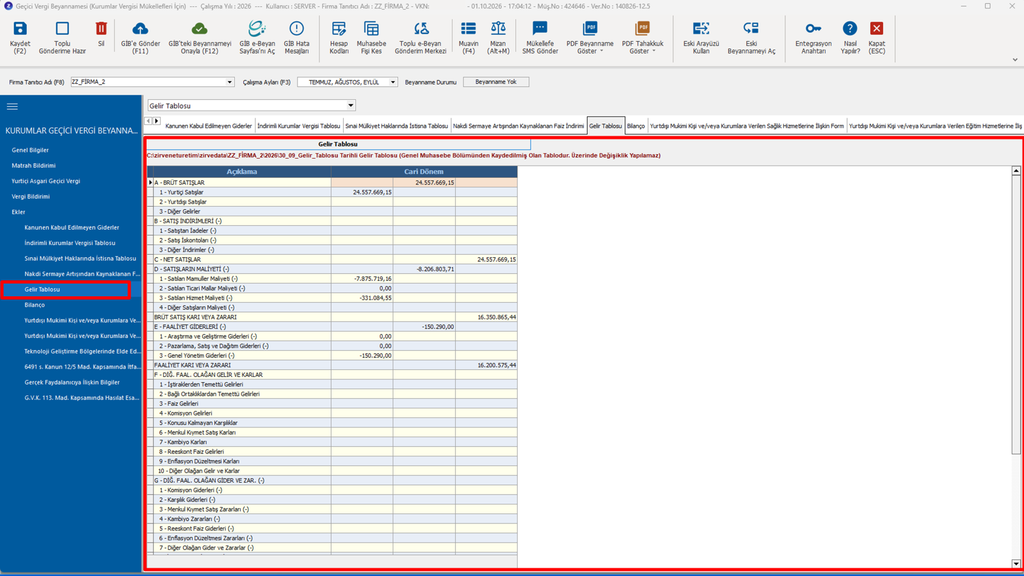
Gelir Tablosu
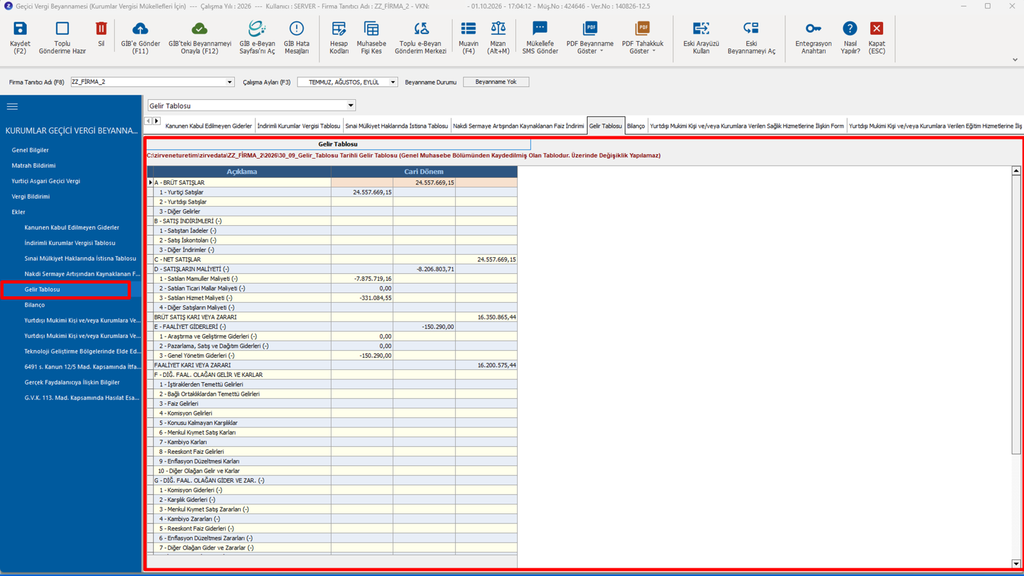
İlgili dönemin hazırlanmış gelir tablosu bilgileri program tarafından otomatik gelir, bu alana müdahale edilmez.
Bilanço Tablosu
İlgili dönemin hazırlanmış bilanço tablosu bilgileri program tarafından otomatik gelir, bu alana müdahale edilmez.
Not: Firmanın kurum geçici vergi beyannamesinde bilanço bildirmesi gerektiği durumlarda kullanılır.
Yurtdışı Mukimi Kişi veya Kurumlara Verilen Sağlık Hizmetlerine İlişkin Form
Manuel olarak doldurulması gereken bir tablodur.
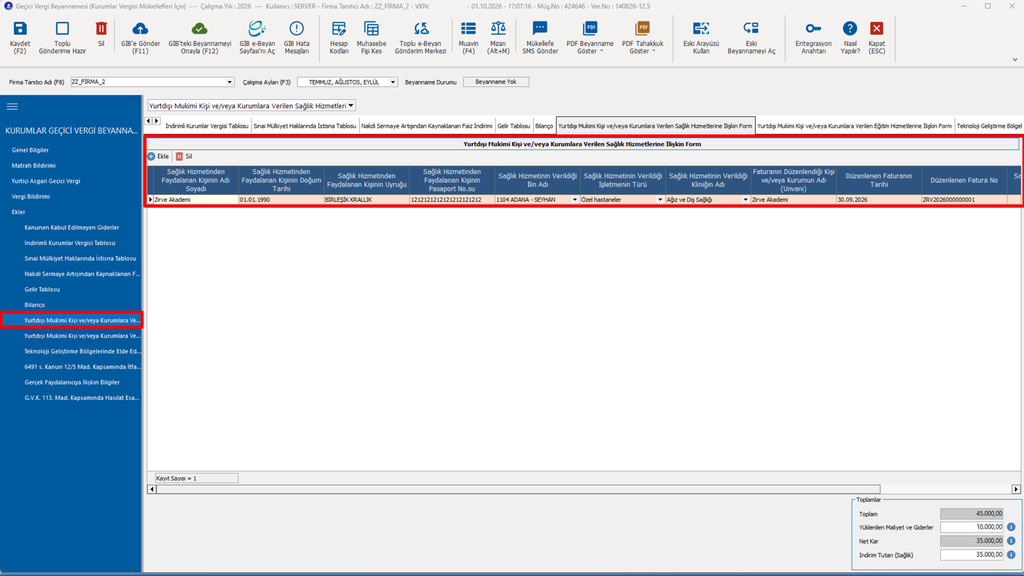
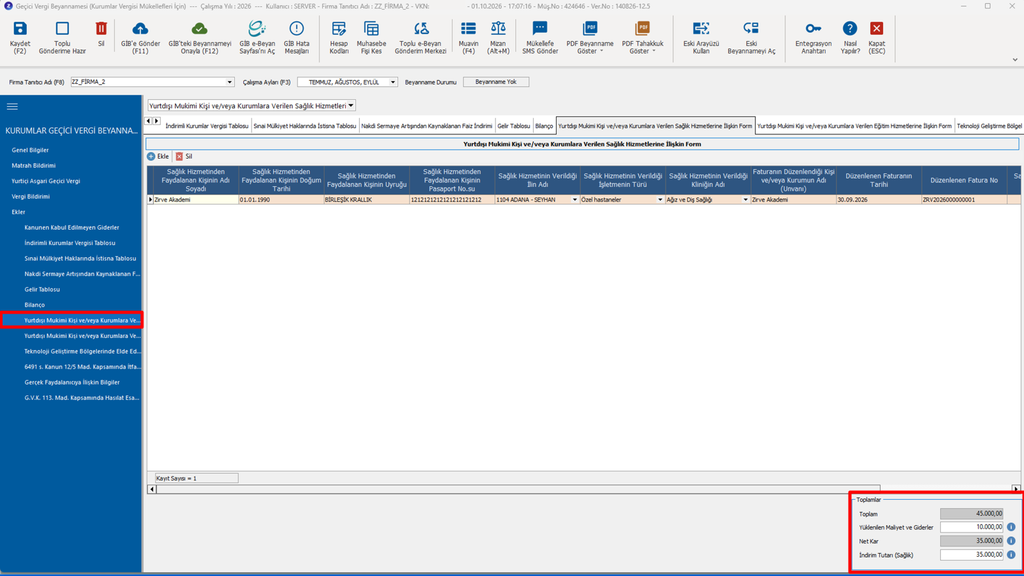
Matrah Bildirimi-Kazancın Bulunması Halinde İndirilecek İstisna ve İndirimler tablosuna(112-Sağlık Hizmetlerine İlişkin İndirim)” alanına otomatik olarak yansımasın için ekranın sağ alt köşesinde yer alan İndirim Tutarı (Sağlık) alanı doldurulmalıdır.
Not: Bu tutar Net Kar’ın %100‘ünü aşamaz.
Yurtdışı Mukimi Kişi veya Kurumlara Verilen Eğitim Hizmetlerine İlişkin Form
Manuel olarak doldurulması gereken bir tablodur.
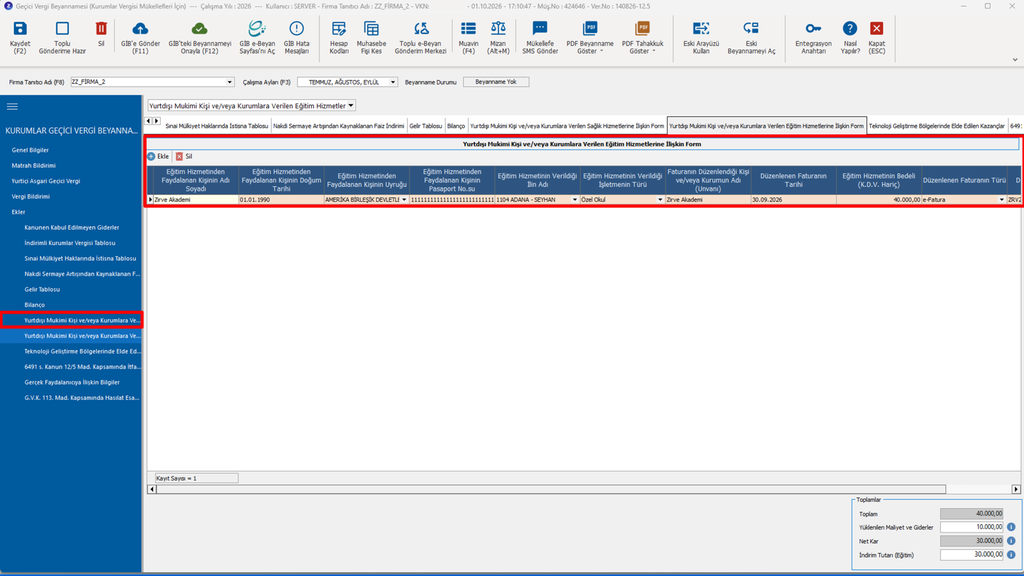
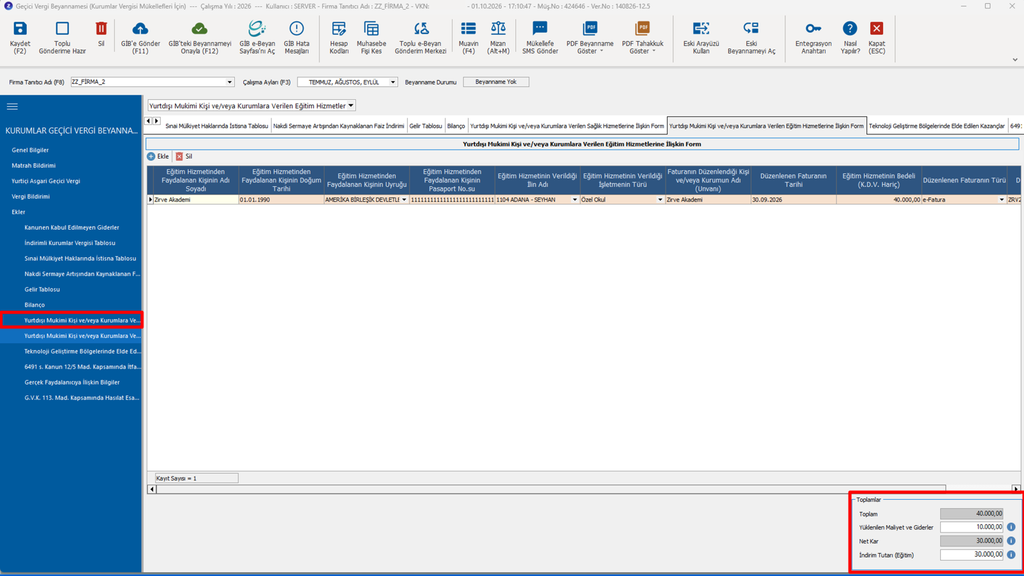
Matrah Bildirimi-Kazancın Bulunması Halinde İndirilecek İstisna ve İndirimler tablosuna(114-Eğitim Hizmetlerine İlişkin İndirim)” alanına otomatik olarak yansımasın için ekranın sağ alt köşesinde yer alan İndirim Tutarı (Eğitim) alanı doldurulmalıdır.
Not: Bu tutar Net Kar’ın %100‘ünü aşamaz.
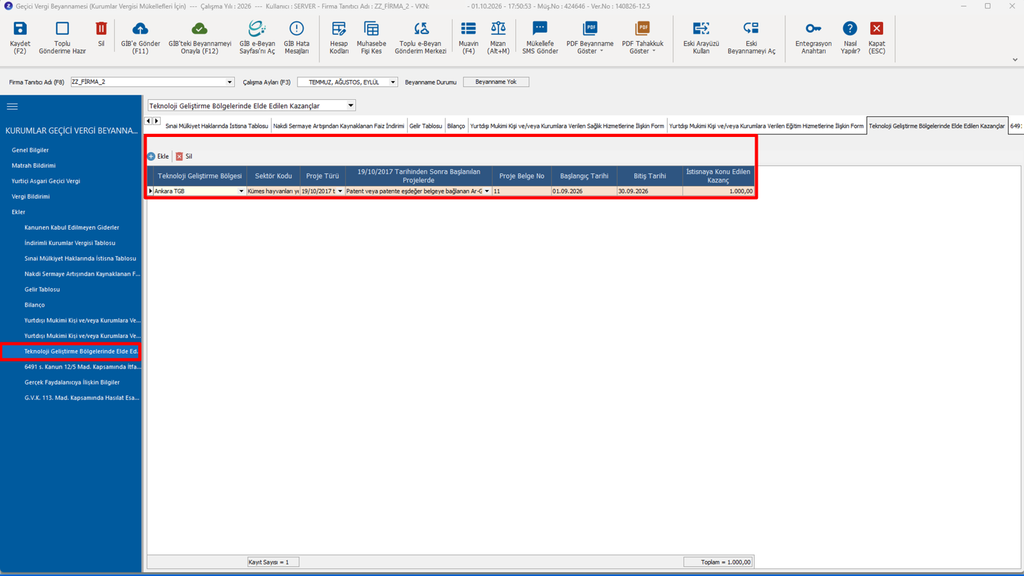
Teknoloji Geliştirme Bölgelerinde Elde Edilen Kazançlar
Manuel olarak doldurulması gereken bir tablodur.
Not: Matrah Bildirimi sekmesinde bulunan Zarar Olsa Dahi İndirilecek İstisna ve İndirimler tablosuna (Teknoloji Geliştirme Bölgelerinde Elde Edilen Kazançlar) otomatik olarak aktarılacaktır.
6491 s. Kanun 12/5 Mad. Kapsamında İtfa Payları
Manuel olarak doldurulması gereken bir tablodur.
Not: Matrah Bildirimi sekmesinde bulunan 6491 Sayılı Türk Petrol Kanunu’nun 12/5 Maddesi Kapsamında İtfa Payı Olarak Addolunan Gelirler otomatik olarak aktarılacaktır.
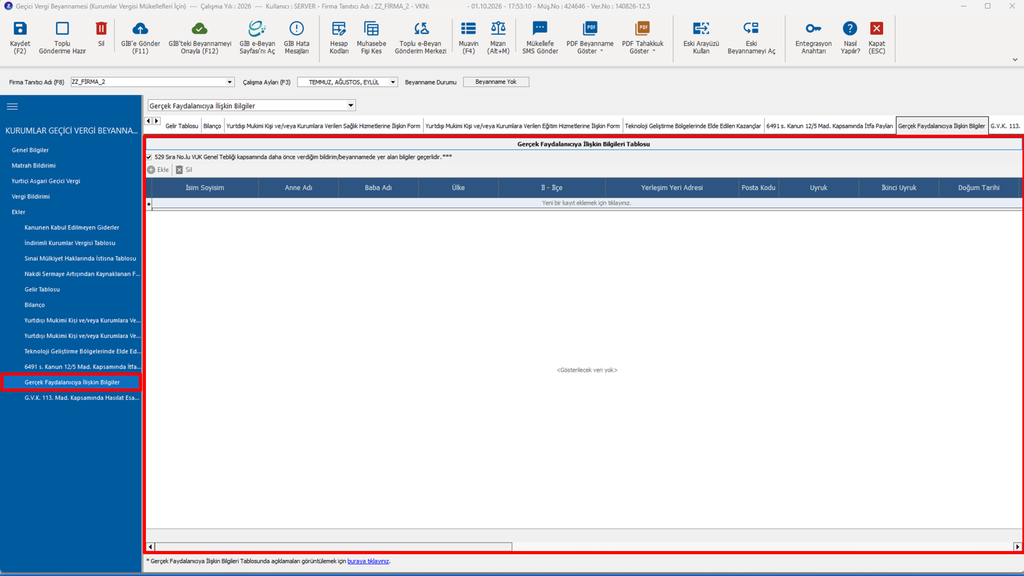
Gerçek Faydalanıcıya İlişkin Bilgiler
Önceki verilen beyannamede yer alan bilgilerde değişiklik yoksa “529 Sıra Nolu VUK Genel Tebliği kapsamında daha önce verdiğim bildirim/beyannamede yer alan bilgiler geçerlidir.” kutucuğu işaretlenmelidir. Değişiklik varsa alt tablo doldurulmalıdır.
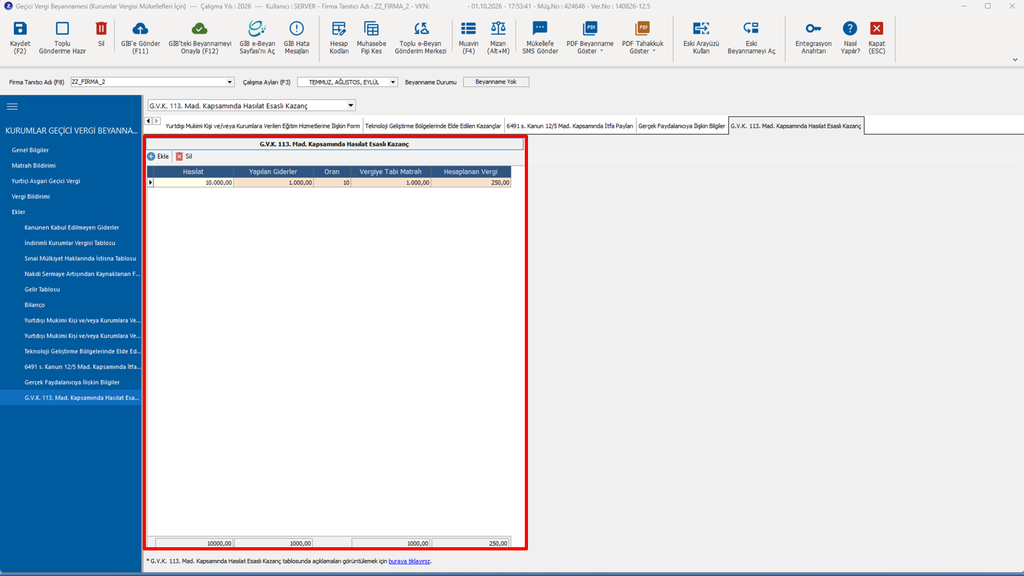
G.V.K. 113. Mad. Kapsamında Hasılat Esaslı Kazanç
Manuel olarak doldurulması gereken bir tablodur.
Not: Matrah Bildirimi sekmesinde bulunan HASILAT ESASLI VERGİLEME KAPSAMINDAKİ FAALİYETLER (GVK 113. MADDE) otomatik olarak aktarılacaktır.
Kurum Geçici Vergi Beyannamesi Nasıl Hazırlanır?
Beyanname Hazırlama Süreçleri
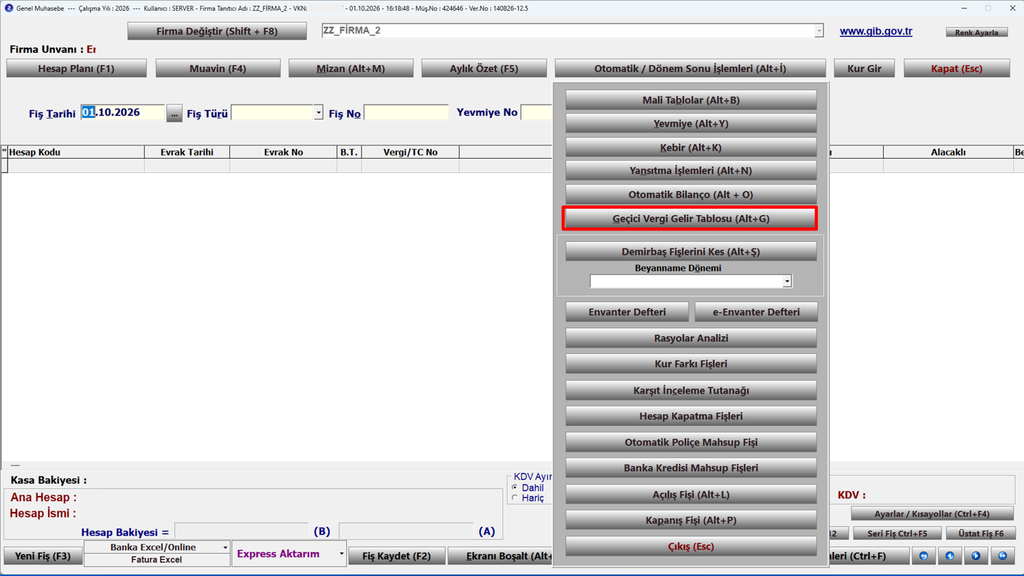
Zirve Masaüstü Programında Kurum Geçici Vergisinin hazırlanabilmesi için öncelikle gelir tablosunun hazırlanması gereklidir. Bu işlem için sırasıyla Genel Muhasebe> Otomatik Dönem Sonu İşlemleri> Geçici Vergi Gelir Tablosu adımları takip edilir.
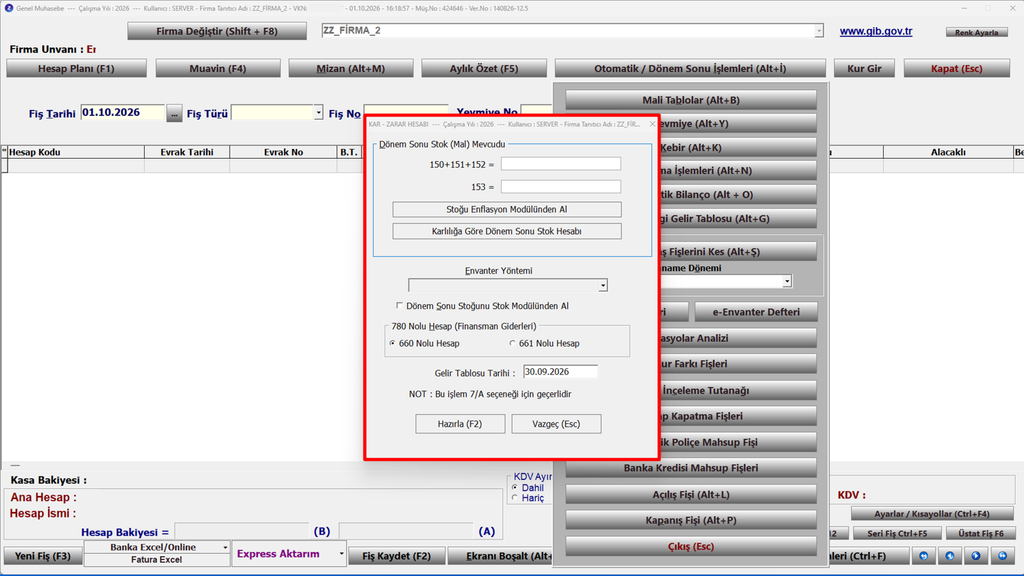
Yansıtma işlemleri arka planda yapıldığı için 150,151 ve 152 toplamları bu alana girilir ve 153 bakiye yazılır. 780 nolu hesap (Finansman Giderlerinden) hesap seçimi yapılır. “Gelir Tablosu Tarihi” girilir ve “Hazırla” butonuna tıklanır.
Sayfanın sağ alt köşesinde yer alan muhasebe hesap kodları girilir. Hazırlanan tablo “Gelir Tablosu Kaydet” butonu ile kaydedildikten sonra “Geçici Vergi Beyannamesine Yapıştır” butonuna tıklanır. Bu alandan direkt olarak “Geçici Vergi Beyannamesine Geç” butonu ile beyanname sayfasına geçilir.
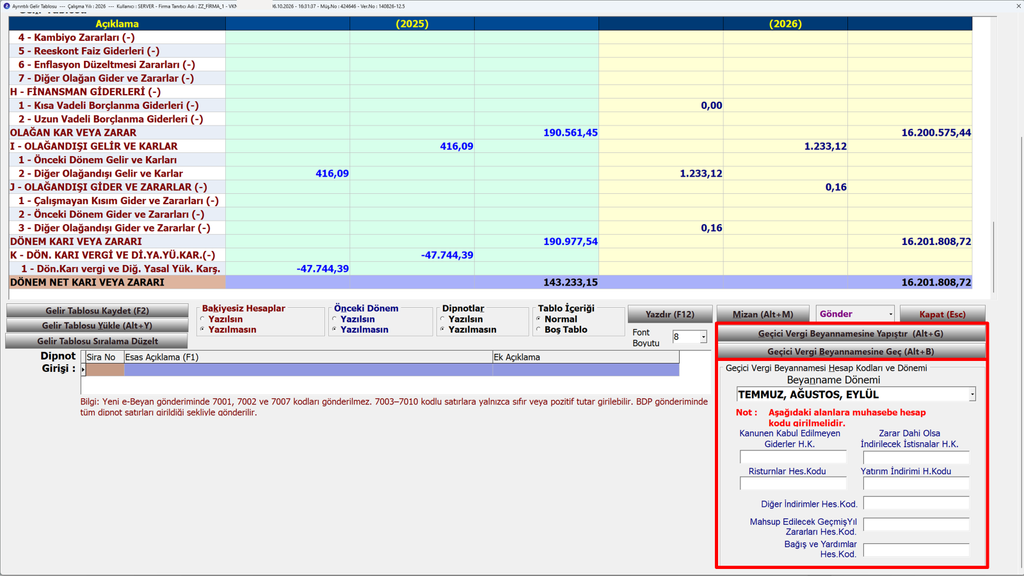
Hazırlanan geçici gelir tablosu, beyannamede yer alan Ekler, Gelir Tablosu ekranına gelir. Firma için doldurulması gereken alanlar manuel olarak doldurulur.
Beyanname kontrolleri tamamlandıktan sonra “Kaydet” butonu aracılığıyla beyanname kaydedilir.
Beyannameyi Gönderme ve Onaylama Süreçleri
Kurum geçici vergi beyannamesinin gönderimine geçmeden önce e-Beyan Entegrasyon anahtarı(Token) oluşturmalı ve Zirve masaüstü programına tanımlanmalıdır. Entegrasyon anahtarının nasıl oluşturulduğuna dair bilgiye buradan ulaşabilirsiniz.
.
Beyannamenin içeriği kontrol edildikten sonra “Gib’e Gönder” butonuna tıklayarak beyanname gönderilir.
Gönderilen beyannamenin onaylanması için “GİB’teki Beyannameyi Onayla” butonuna tıklanır.
“GİB’teki Beyannameyi Onayla” butonuna tıklandığında Kurum geçici vergi beyannamesini onaylamak için pencere açılır, açılan pencerede beyannamenin PDF’i ve beyannameden dönem özet bilgiler kontrol edilir. Bilgiler doğruysa, “Beyannameyi kontrol ettim, onaylıyorum.” onay kutusu işaretlenerek “Onayla” butonu ile ilgili beyanname onaylanır.